
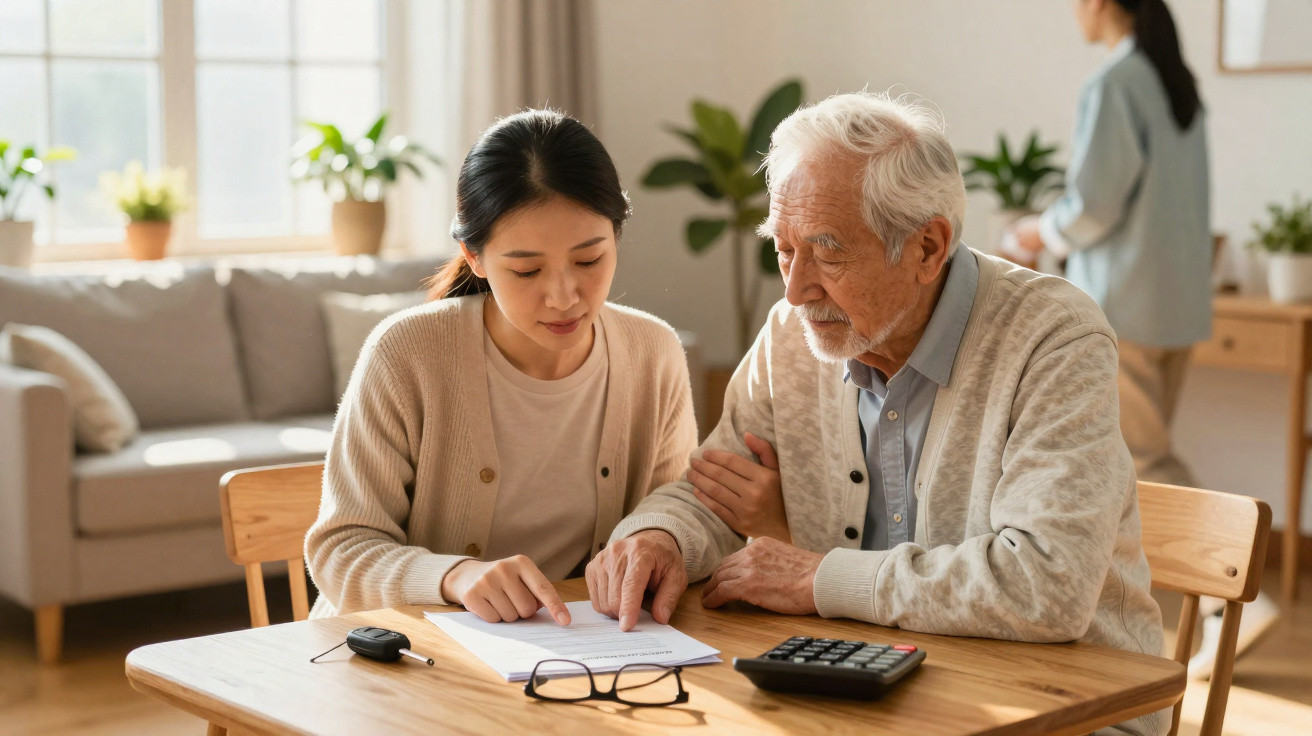
Ein Fall aus Südfrankreich zeigt, was für Familien zum Albtraum werden kann: Ein sehr betagter Mann unterzeichnet einen kostspieligen Leasingvertrag, kommt wenig später in ein Pflegeheim und kann nicht mehr fahren. Dennoch besteht der Vertrag über Jahre fort. Das Beispiel macht schonungslos deutlich, welche Leasingrisiken für Seniorinnen und Senioren entstehen und wie Familien vorsorgen können, bevor es dazu kommt.
Ein Rentner im Rollstuhl, aber das Auto wird weiter abgebucht
Im Dezember 2023 schließt ein 94 Jahre alter Rentner in Südfrankreich einen Leasingvertrag für einen Citroën C4 ab. Das Fahrzeug ist ein Neuwagen mit Automatikgetriebe und 130 PS, sein Wert liegt bei mehr als 34.000 Euro. Die monatliche Leasingrate beträgt etwa 700 Euro, das Vertragsende ist für November 2027 vorgesehen.
Wenig später verschlechtert sich sein Gesundheitszustand erheblich. Der Mann zieht in ein Pflegeheim – in Frankreich als Ehpad bezeichnet –, ist auf einen Rollstuhl angewiesen und wird medizinisch als nicht mehr fahrtauglich eingestuft. Damit ist klar: Er wird dauerhaft nicht mehr Auto fahren.
Der Leasingvertrag bleibt davon jedoch unberührt. Monat für Monat zieht die Bank oder Leasinggesellschaft die Rate ein, als hätte sich nichts verändert. Während das Auto ungenutzt steht, blickt die Familie fassungslos auf die Kontoauszüge und eine verbleibende Vertragsdauer von beinahe vier Jahren.
Monat für Monat fließt Geld für ein Fahrzeug, das der Vertragspartner aus gesundheitlichen Gründen nie wieder nutzen kann.
Weshalb der Leasingvertrag einfach fortbesteht
Rechtlich ist diese Situation zwar hart, aber keineswegs außergewöhnlich. Leasingverträge sind sowohl in Frankreich als auch in Deutschland üblicherweise an eine feste Laufzeit gebunden. Kundinnen und Kunden verpflichten sich zur Zahlung der vereinbarten Raten bis zum Vertragsende, ohne Eigentum am Fahrzeug zu erwerben.
Warum Leasingverträge so unflexibel sind
- Fest vereinbarte Laufzeit, häufig über mehrere Jahre
- Kein automatisches Sonderkündigungsrecht bei Krankheit oder Pflegebedürftigkeit
- Hohe Belastungen bei einer vorzeitigen Vertragsbeendigung, etwa durch Restleasingraten und Ausgleichszahlungen
- Zusatzversicherungen leisten oft nur in eng begrenzten Ausnahmefällen
Der 94-Jährige hatte im konkreten Fall sogar mehrere Versicherungen zusätzlich abgeschlossen, darunter Bausteine für Todesfall und Invalidität. Nach Aussage der Familie hilft das nicht weiter: Keine dieser Policen beendet die monatlichen Abbuchungen. Offenbar sind die Klauseln im Kleingedruckten derart eng gefasst, dass die tatsächliche Lage des Mannes nicht versichert ist.
Verbraucherschutzverbände warnen seit Jahren davor, dass Leasingverträge ein enges Korsett bilden. Krankheit, Arbeitsplatzverlust, Rente oder Pflegebedürftigkeit sind in Standardverträgen kaum berücksichtigt. Falls solche Risiken doch auftauchen, geschieht dies meist über kostspielige Zusatzversicherungen mit vielen Ausschlüssen.
Vorwurf der Ausnutzung – hat das Autohaus Grenzen überschritten?
Inzwischen erhebt die Familie einen schwerwiegenderen Vorwurf gegen das Autohaus. Sie geht davon aus, dass der hochbetagte Kunde in einer Schwächesituation zu einem finanziell belastenden Vertrag gedrängt wurde. Im Raum steht der Verdacht der Ausnutzung von Hilflosigkeit, im französischen Recht „abus de faiblesse“. In Deutschland wäre von der Ausnutzung einer Zwangslage oder von Geschäftsunfähigkeit die Rede.
Der Enkel erklärte gegenüber örtlichen Medien, der Händler habe den gesundheitlichen Zustand und die geistigen Abbauerscheinungen des langjährigen Kunden gekannt. Trotzdem sei ein teurer Vertrag mit langer Laufzeit einschließlich Zusatzversicherungen abgeschlossen worden. Bitten um ein Entgegenkommen blieben nun offenbar ohne Reaktion.
Wenn ein Mensch mit deutlich eingeschränkter Urteilsfähigkeit einen langjährigen Finanzvertrag unterschreibt, bewegt sich ein Verkäufer auf dünnem Eis.
Die Familie lässt deshalb straf- und zivilrechtliche Maßnahmen prüfen. Das Autohaus teilte seinerseits mit, „Lösungen zu prüfen“. Diese typische Formulierung lässt offen, ob es tatsächlich zu einer finanziellen Entlastung kommen wird.
Was Familien in Deutschland aus diesem Fall mitnehmen sollten
Auch wenn sich der Fall in Frankreich ereignet hat, verweist er auf Risiken, die in Deutschland ebenso bestehen. Leasingverträge, Ratenkäufe, Mobilfunkabonnements oder teure Stromverträge: Ältere Menschen unterschreiben nicht selten Vereinbarungen, deren langfristige Folgen sie nicht vollständig überblicken.
Vor dem Vertragsabschluss mit Seniorinnen und Senioren
Gerade bei hochbetagten Angehörigen sollten Familien vor der Unterzeichnung eines neuen Autovertrags mehrere Aspekte beachten:
- Laufzeit kontrollieren: Verträge über vier oder fünf Jahre sind für sehr gebrechliche Menschen nur selten passend.
- Monatliche Belastung berechnen: Raten, Versicherung und Wartungskosten sollten der tatsächlichen Rente gegenübergestellt werden – oft ergibt sich dabei eine deutliche Lücke.
- Gesundheitliche Entwicklung einbeziehen: Sprechen Ärztinnen oder Ärzte bereits von beginnender Demenz oder erheblichen Mobilitätseinschränkungen, ist Leasing vielfach keine geeignete Lösung.
- Alternativen prüfen: Ein Gebrauchtwagen mit geringerem Budget, Carsharing, Taxis oder Fahrdienste können das Risiko langfristiger finanzieller Bindungen senken.
- Bei Gesprächen dabeibleiben: Kinder oder Enkel sollten nach Möglichkeit an Vertragsgesprächen teilnehmen und kritische Fragen stellen.
Welche rechtlichen Möglichkeiten im Ernstfall bestehen
Was lässt sich tun, wenn der Vertrag bereits unterschrieben wurde und sich die Gesundheit – wie beim 94-Jährigen – schnell verschlechtert? In Frankreich und Deutschland können ähnliche Ansatzpunkte geprüft werden, auch wenn sich die Rechtssysteme unterscheiden.
Schritte, die Angehörige typischerweise prüfen können
- Mit Händler oder Leasinggesellschaft sprechen: Eine Kulanzregelung, die Übernahme des Vertrags durch eine andere Person oder eine vorzeitige Rückgabe zu vertretbaren Bedingungen verhandeln.
- Versicherungsbedingungen sorgfältig prüfen: Mitunter sind Invalidität, Erwerbsunfähigkeit oder Pflegebedürftigkeit doch abgesichert, allerdings nur in kompliziert formulierten Klauseln.
- Medizinische Gutachten beschaffen: Dokumentierte Fahruntauglichkeit oder Demenz können in einem späteren Verfahren entscheidend sein.
- Geschäftsfähigkeit bei Vertragsabschluss überprüfen: Es muss geklärt werden, ob der Vertragsabschluss überhaupt wirksam war.
- Verbraucherzentrale oder anwaltliche Beratung nutzen: Dort kann geprüft werden, ob eine Anfechtung wegen Irrtums, Täuschung oder der Ausnutzung einer Notlage möglich ist.
Besonders die Geschäftsfähigkeit gewinnt mit zunehmendem Alter an Bedeutung. War jemand bei der Unterschrift geistig nicht mehr in der Lage, die Tragweite des Geschäfts zu erfassen, kann der Vertrag nachträglich angefochten werden. Solche Verfahren sind jedoch häufig langwierig und belastend.
Vorsorge durch Vollmacht und eindeutige Absprachen
Damit solche Konflikte gar nicht erst entstehen, ist rechtzeitige rechtliche Vorsorge sinnvoll. Viele Familien verschieben dieses Thema, bis es bereits zu spät ist.
Praktische Schutzmechanismen im Alltag
| Maßnahme | Nutzen |
|---|---|
| Vorsorgevollmacht | Sie ermöglicht Angehörigen, Verträge abzulehnen oder zu kündigen, wenn die betroffene Person nicht mehr selbst entscheiden kann. |
| Kontrolle von Kontoauszügen | Ungewöhnliche Abbuchungen, neue Verträge oder stark gestiegene Kosten werden schneller erkannt. |
| Limit für bargeldlose Zahlungen | Es verhindert, dass große Beträge ohne vorherige Absprache abfließen. |
| Frühzeitige Familiengespräche | Sie legen fest, wer sich später um Verträge, Bankgeschäfte und Versicherungen kümmern soll. |
Je früher Angehörige in finanzielle Entscheidungen eingebunden sind, desto kleiner ist die Gefahr, dass jemand im hohen Alter allein cleveren Verkäufern oder aggressiven Vertriebswegen gegenübersitzt.
Leasing, Kredit und Abonnement: Warum ältere Menschen besonders gefährdet sind
Der Fall des 94-Jährigen verdeutlicht ein grundlegendes Problem: Komplexe Verträge treffen auf Menschen, die häufig vertrauensvoll reagieren und manchmal leicht überfordert sind. Verträge werden im Autohaus, an der Haustür oder telefonisch abgeschlossen, während das Kleingedruckte kaum jemand liest. Wer freundlich und seriös wirkt, erscheint glaubwürdig – selbst wenn vor allem Verkaufsziele erreicht werden sollen.
Seniorinnen und Senioren möchten oft „niemandem zur Last fallen“ und treffen Entscheidungen lieber eigenständig. Viele schämen sich, ihre Kinder oder Enkel um Unterstützung zu bitten. Das erhöht ihre Anfälligkeit für Verträge, die in keinem angemessenen Verhältnis zum tatsächlichen Bedarf stehen. Ein neues Auto mit 130 PS für jemanden, der kaum noch allein einkaufen kann, ist dafür ein drastisches Beispiel.
Familien müssen deshalb einen schwierigen Ausgleich finden: Ältere Angehörige sollen selbstbestimmt bleiben, zugleich sind manchmal klare Schutzvorkehrungen nötig, bevor ein Schaden entsteht. Offene Gespräche, respektvolle Begleitung bei größeren Anschaffungen und frühzeitig geregelte Vollmachten können verhindern, dass am Ende ein Rollstuhlfahrer Tausende Euro für ein stillgelegtes Auto bezahlt.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen